ИИ в обработке страховых убытков: как это устроено
Страховщики переносят рутину по урегулированию убытков на языковые модели и компьютерное зрение. Разбираем, что реально автоматизируется, где остаётся человек и сколько это экономит.
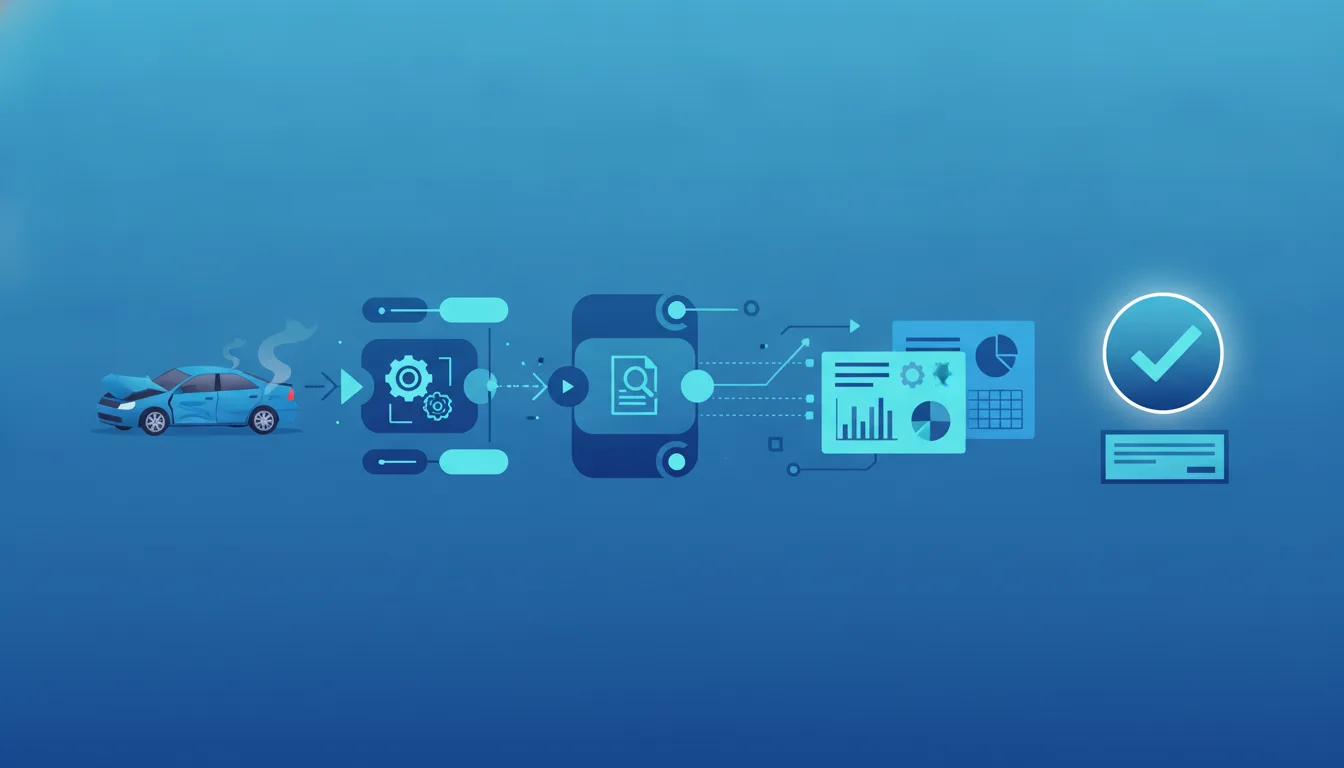
Обработка страхового убытка — то, что на английском называют claim, а в русских регламентах «урегулированием убытка» — исторически была узким местом. Клиент присылает фото разбитого бампера, справку и заявление, а дальше цепочка людей неделю проверяет документы, сверяет полис, оценивает ущерб и принимает решение о выплате. За последние два года крупные страховщики начали встраивать в эту цепочку языковые модели и компьютерное зрение — и вот что из этого получается на практике.
Что именно автоматизируют
Термин «автоматизация claims» скрывает как минимум четыре разных задачи, и путать их не стоит — у каждой своя зрелость и своя цена ошибки.
- Приём и классификация обращения. Модель читает заявление и приложения, определяет тип убытка (ДТП, залив, кража), извлекает номер полиса, дату события, стороны. Это самая безопасная зона: ошибка чревата переназначением, а не выплатой не тому.
- Извлечение данных из документов. OCR плюс языковая модель вытаскивают суммы, даты и пункты из справок, актов и счетов на ремонт. Здесь LLM заменяет ручной ввод оператора.
- Оценка ущерба по фото. Компьютерное зрение оценивает повреждения по снимкам — например, площадь вмятины или залитого потолка. Работает как подсказка оценщику, а не как окончательный вердикт.
- Решение по простым выплатам. Небольшие типовые убытки с полным пакетом документов система может провести без человека — по заранее заданным правилам и порогам.
Автоматизируется не «принятие решения о выплате», а сортировка потока: система отделяет 60–70% рутинных случаев от тех, где нужен человек. Экономия — в этой сортировке, а не в замене эксперта.
Как устроен типовой пайплайн
Публичные кейсы западных страховщиков и вендоров (Lemonade, Tractable, EIS) описывают похожую архитектуру, хотя цифры каждый считает по-своему.
- Клиент подаёт обращение через приложение — текст, фото, иногда голосовое.
- Языковая модель извлекает структурированные поля и проверяет их против данных полиса.
- Компьютерное зрение оценивает повреждения на снимках, отмечает подозрение на фальсификацию (одно и то же фото из другого дела, следы редактирования).
- Правила бизнес-логики решают: провести автоматически, запросить документы или передать человеку.
- Спорные и крупные случаи уходят оценщику вместе с готовой сводкой от модели.
Ключевой момент — на шаге проверки часто применяют RAG*: модель отвечает не из «памяти», а сверяясь с конкретными условиями полиса и внутренними регламентами. Это снижает риск того, что она «сочинит» покрытие, которого в договоре нет.
Сравнение подходов
Три сценария внедрения, которые встречаются на рынке, отличаются глубиной и риском.
| Подход | Что делает | Кто решает о выплате | Главный риск |
|---|---|---|---|
| Ассистент оператора | Извлекает данные, готовит сводку, подсказывает | Человек | Оператор слепо доверяет черновику модели |
| Гибрид с порогами | Мелкие типовые случаи проводит сам, остальное — человеку | Модель + человек | Неверно выставленный порог автовыплаты |
| Сквозная автоматизация | Приём, оценка и выплата без человека для целого класса убытков | Модель по правилам | Систематическая ошибка масштабируется на весь поток |
Что даёт и чего стоит опасаться
Заявленные вендорами эффекты — сокращение времени урегулирования с дней до минут для простых случаев и снижение доли ручного ввода. Но публичные точные проценты почти всегда маркетинговые: их стоит воспринимать как порядок величины, а не как гарантию. Реальный выигрыш зависит от того, насколько чистые данные и типовой поток убытков у конкретного страховщика.
Риски, о которых честнее говорить сразу:
- Галлюцинации в интерпретации полиса. Без строгой сверки с текстом договора модель может «увидеть» покрытие там, где его нет.
- Смещения в оценке фото. Модель компьютерного зрения, обученная на одном парке машин или типе жилья, хуже работает на нетипичных объектах.
- Регуляторика и объяснимость. Отказ в выплате должен быть мотивирован. «Так решила модель» — не мотивировка ни для клиента, ни для надзора.
- Фрод в обе стороны. Автоматика ловит часть подделок, но и мошенники учатся генерировать фото повреждений нейросетями.
Кому это пригодится, а кому нет
Пригодится:
- Массовым видам страхования с типовыми убытками — каско, ОСАГО, страхование квартир, гаджетов. Большой поток однотипных дел — идеальная почва для сортировки.
- Страховщикам с оцифрованным документооборотом: если акты и полисы уже в структурированном виде, модели есть за что зацепиться.
- Задаче разгрузки первой линии: убрать ручной ввод и дать оператору готовую сводку — низкий риск, быстрый эффект.
Не даст выигрыша:
- Сложным корпоративным и редким убыткам — крупный имущественный ущерб, ответственность, где каждое дело уникально и требует эксперта.
- Компаниям с бумажным архивом и разнородными форматами: сначала придётся вложиться в оцифровку, и это отдельный проект.
- Там, где цена ошибки автовыплаты выше экономии на операторах. Сквозную автоматизацию имеет смысл включать только на классе убытков, где ошибка недорога и обратима.
С чего начать внедрение
- Выделите один класс убытков с большим потоком и простыми правилами — на нём считать эффект честнее всего.
- Начните с роли ассистента: пусть модель готовит сводку, а решение остаётся за человеком. Соберите статистику расхождений.
- Введите пороги автовыплаты постепенно, с обязательным логированием: какое решение приняла система и на каких данных.
- Заложите механизм обжалования и ручного пересмотра — и для клиента, и для надзора.
* RAG (retrieval-augmented generation) — подход, при котором языковая модель перед ответом подтягивает нужные документы (условия полиса, регламент) и опирается на них, а не только на то, что «запомнила» при обучении. Снижает вероятность выдуманных фактов.
Prompt-инженер: Идеальные запросы для Midjourney, ChatGPT и других моделей.
Спросить за 15 ₽Источники: Lemonade — как устроена автоматизация урегулирования (блог компании), Tractable — компьютерное зрение для оценки повреждений
Частые вопросы
Может ли ИИ полностью заменить оценщика убытков?
Насколько быстрее обрабатывается убыток с автоматизацией?
Что будет, если модель ошибётся с выплатой?
Как быть с обоснованием отказа в выплате?
Помогает ли ИИ против страхового мошенничества?
С чего начать страховщику, который хочет попробовать?
Материал носит информационный характер и подготовлен редакцией «Агентуры». Он не является офертой, рекламой или индивидуальной консультацией. Упомянутые продукты, компании и торговые знаки принадлежат их правообладателям. Перед принятием решений, влекущих юридические или финансовые последствия, обратитесь к профильному специалисту.